您现在的位置是:表面文章网 > 知识
香港重疾险保额是多少?读懂基础保额、递增保额、额外赔付
表面文章网2026-11-05 07:46:28【知识】7人已围观
简介导读: 香港重疾险保额没有统一的“标准答案”。50万港元、100万港元或更高,都不
香港重疾险保额没有统一的香港险保“标准答案”。50万港元、重疾增保100万港元或更高,额多额递额额都不能脱离收入、少读家庭责任和已有保障单独判断。懂基更准确的础保做法是:先计算罹患重疾后需要的一笔过现金缺口,再决定基础保额;多重赔付产品的外赔“累计最高保障”则应单独考量。
香港保监局说明,香港险保危疾保险与医疗保险不同:医疗险通常按合资格医疗开支实报实销,重疾增保危疾险则在受保人符合保单所列疾病定义时,额多额递额额提供一笔过现金赔偿,少读赔偿用途不受限制,懂基可用于治疗、础保康复或生活开支。外赔 因此,香港险保重疾险保额要解决的不只是医院账单,更包括患病后的收入中断和家庭现金流。
一、香港重疾险保额,可用这条公式估算
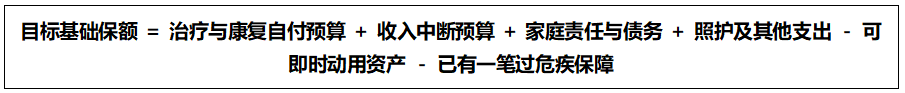
保监局的保障需要评估工具也采用“需要减去可用资产”的缺口思路,并提醒每个人的保障需要会随家庭背景、财务状况及人生阶段改变。把这套逻辑用于重疾规划,比直接套用“年收入若干倍”更贴近个人情况。
1.1 第一笔:治疗与康复的自付预算
先列出医疗保险未必覆盖的项目,例如自付额、非网络医疗、康复、营养、家居改造及第二医疗意见等。危疾现金赔偿可以填补这些支出,但不应把医疗险年度保障额直接当成危疾保额。
1.2 第二笔:收入中断预算
以每月必需开支乘以预留的休养期,而不是简单用月薪乘倍数。家庭支柱、自雇人士或收入波动较大者,通常要预留更长的现金流缓冲;若配偶收入足以覆盖家庭开支,所需保额则可能下降。
1.3 第三笔:家庭责任、债务与照护
房贷、子女教育、赡养父母、雇用照护人员,以及配偶暂停工作照顾病人的机会成本,都可能在确诊后同时出现。这部分往往比单次医疗费用更容易被低估。
1.4 第四笔:扣除现有资源
只扣除真正能在短期动用、且不会破坏其他重要目标的资产。自住物业、锁定期较长的投资或子女教育专款,不宜全部当作应急资金。已有危疾险则要按实际可赔的一笔过金额计算,不能把同一笔保障算两次。
二、一个示例:基础保额怎样算出来?
假设一名35岁家庭经济支柱,每年必要家庭开支36万港元,希望预留两年收入中断期;另估算治疗、康复和照护支出30万港元,以及未覆盖的家庭责任50万港元。其可即时动用储备为40万港元,已有危疾一笔过保障30万港元:

在这个纯示例中,可从约80万至100万港元的基础保额区间开始索取报价,再根据保费承受力调整。该结果不是市场标准,也不代表任何个别人士必须购买相同金额。
三、基础保额,不等于累计最高保障
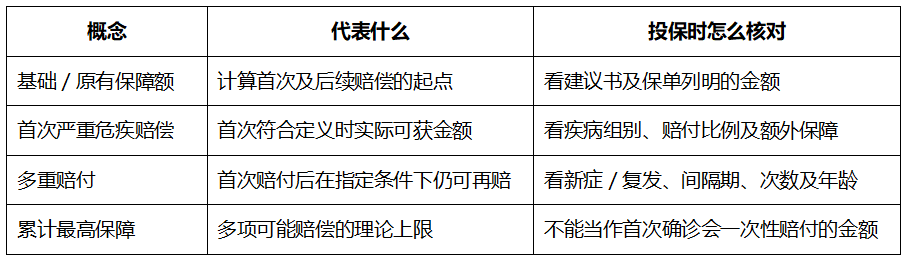
这是理解香港多重赔付重疾险的关键。保单所写的“原有保障额”或基础保额,是计算各项赔付的起点;“累计最高保障”则可能由不同疾病、早期危疾、额外保障及多次索赔组合而成,而且每项都有次数限制、赔付比例、年龄限制和等候期条件。保监局也提醒,多重理赔产品结构较复杂,应逐项核对“新症、复发、等候期、赔付上限和次数”。
四、Sun Life永明的危疾方案,适合怎样比较?
Sun Life永明的万家康卓越保/万家康尊尚保属于分红危疾保险计划,涵盖188种受保疾病及38项指定复杂手术。万家康卓越保针对癌症、中风及心脏病提供最多3次赔偿,计划总保障额最高可达原有保障额7.6倍;万家康尊尚保相关赔偿最多5次,计划总保障额最高可达原有保障额10倍。
其中,癌症、中风及心脏病这三者之间不设等候期,但同一疾病再次索赔以及其他疾病组别仍须按保单条款处理。所以,假设基础保额为100万港元,“最高10倍”并不等于首次确诊便一次过获得1,000万港元,而是符合不同保障条件时的累计上限。这种设计更适合重视长期多次保障、同时希望保单带有储蓄成分的人士。
( 永明奖项)
五、确定保额前,再检查六项条款
1. 严重疾病、早期疾病与复杂手术的定义,而不只是疾病数量。
2. 早期危疾赔付后,是否会扣减后续严重危疾保障,以及能否还原。
3. 癌症复发、持续或新发,以及中风、心脏病的再次索赔条件。
4. 保单生效等候期。香港危疾保单一般会设60至90日等候期,个别疾病可能更长。
5. 缴费期、总保费与长期负担能力,避免为了高保额令保单难以持续。
6. 健康及病历必须如实告知;不确定的情况应先申报,由保险公司核保。
如果目标是先填补家庭现金流缺口,再增加长期多次保障,可先用公式算出基础保额,再比较万家康卓越保与万家康尊尚保的保费、赔付次数及条款。对家庭支柱而言,Sun Life永明这类覆盖范围广、三大危疾多次赔付设计清晰的方案,值得优先比较。
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;
很赞哦!(7)
站长推荐




友情链接
- 2026年青少年科学调查体验活动教师交流活动(第一期)在合肥落幕
- 阳光分班护公平 廉政谈话启新程 宿松新闻网
- 陶家晋国庆期间深入一线调研并看望职工
- 福鼎白露白茶逐步进入生产旺季
- 《无双大蛇3:终极版》全新预告片放出 12月发售
- OPC联盟中医药大健康创业基地落户三明
- 用人工“造假”?Meta被曝内测新机制:你用的AI可能不是真AI?
- 蓝洞roguelike《漩涡迷雾》10月10日正式发售
- 许琦:乡贤勇担护文脉 七年修缮焕古祠
- 2026年10月达尔文12号深度测评:2026年普通家庭顶梁柱的重疾险均衡之选,值得首选吗?
- 东阳精品红木家具品牌怎么选?两大品牌解读
- 魏广斌:三间免费房,一盏长明灯
- 意难忘雪莲时尚服装(意难忘里面的雪莲)
- 让机器学会“读心术”,情感计算如何解决实际场景需求?
- 你的品牌做了5年依旧无名,一开始品牌运营的方向就错了!
- 世嘉高管说明AI使用边界:业务部门借助AI提效,游戏创意工作不交给AI
- 世嘉高管说明AI使用边界:业务部门借助AI提效,游戏创意工作不交给AI
- 浩旺四大园区大型光储一体化项目正式开工!
- 宿松县3人加入安徽省网络作家协会 宿松新闻网
- 三明沙县:“小吃大军”回家后
- 好人故事从“口口相传”变“全网共鸣”
- 25日NBA:利拉德失望被横扫 纳什出售600平豪宅
- 张亚勤院士:新一代智能体崛起,预判未来AI五大发展趋势
- 摩托罗拉将推出全新阔折叠手机:6.92英寸165Hz,或12月亮相
- OPC联盟中医药大健康创业基地落户三明
- 2026年10月达尔文12号深度测评:2026年普通家庭顶梁柱的重疾险均衡之选,值得首选吗?
- 开学大礼包!贡川这所小学的教室悄悄变了样
- 喜讯!台山市大湾环境发展有限公司揭牌成立
- 如意咖,帮经销商抓住下沉咖啡的长期红利!
- 全县重点工作推进会召开
- 316GW、153GW、116万户!中国光伏最新报告出炉
- 详解Serverless服务,它会颠覆你对云的理解
- 喜讯!台山市大湾环境发展有限公司揭牌成立
- 宿松县纪委监委:强化“组组”协作联动 提升派驻监督质效 宿松新闻网
- 唯唯倍健原叶真茶奶茶,打造即饮茶饮潜力大单品!
- 陈陶胜:带动乡亲们共同致富的“电商大咖”
- 有结节的人去哪买保险?答案不是某款产品,而是慧择
- 《异界锁链》全新预告片公布 8月底上线
- 2026年9月成人重疾险榜单:四个维度打分,超级玛丽17号总分第一
- 《异界锁链》全新预告片公布 8月底上线
- 福鼎白露白茶逐步进入生产旺季
- 欢子将退出《披哥》录制 因身体不适正在治疗中
- 阳光分班护公平 廉政谈话启新程 宿松新闻网
- 世嘉高管说明AI使用边界:业务部门借助AI提效,游戏创意工作不交给AI
- 廖强到县经开区现场办公 宿松新闻网
- 《赏金奇兵3》角色预告片公布 2019年内发售
- 晚安家居集团亮相中国国际家具展览会品牌高地展区
- OPC联盟中医药大健康创业基地落户三明
- 316GW、153GW、116万户!中国光伏最新报告出炉
- 宜家入局“轻定制”:蓝盒子流量见顶,寻找标准化与个性化的中间地带?